
Pertama terbit 15 April 2021 | Diperbarui 15 Oktober 2026
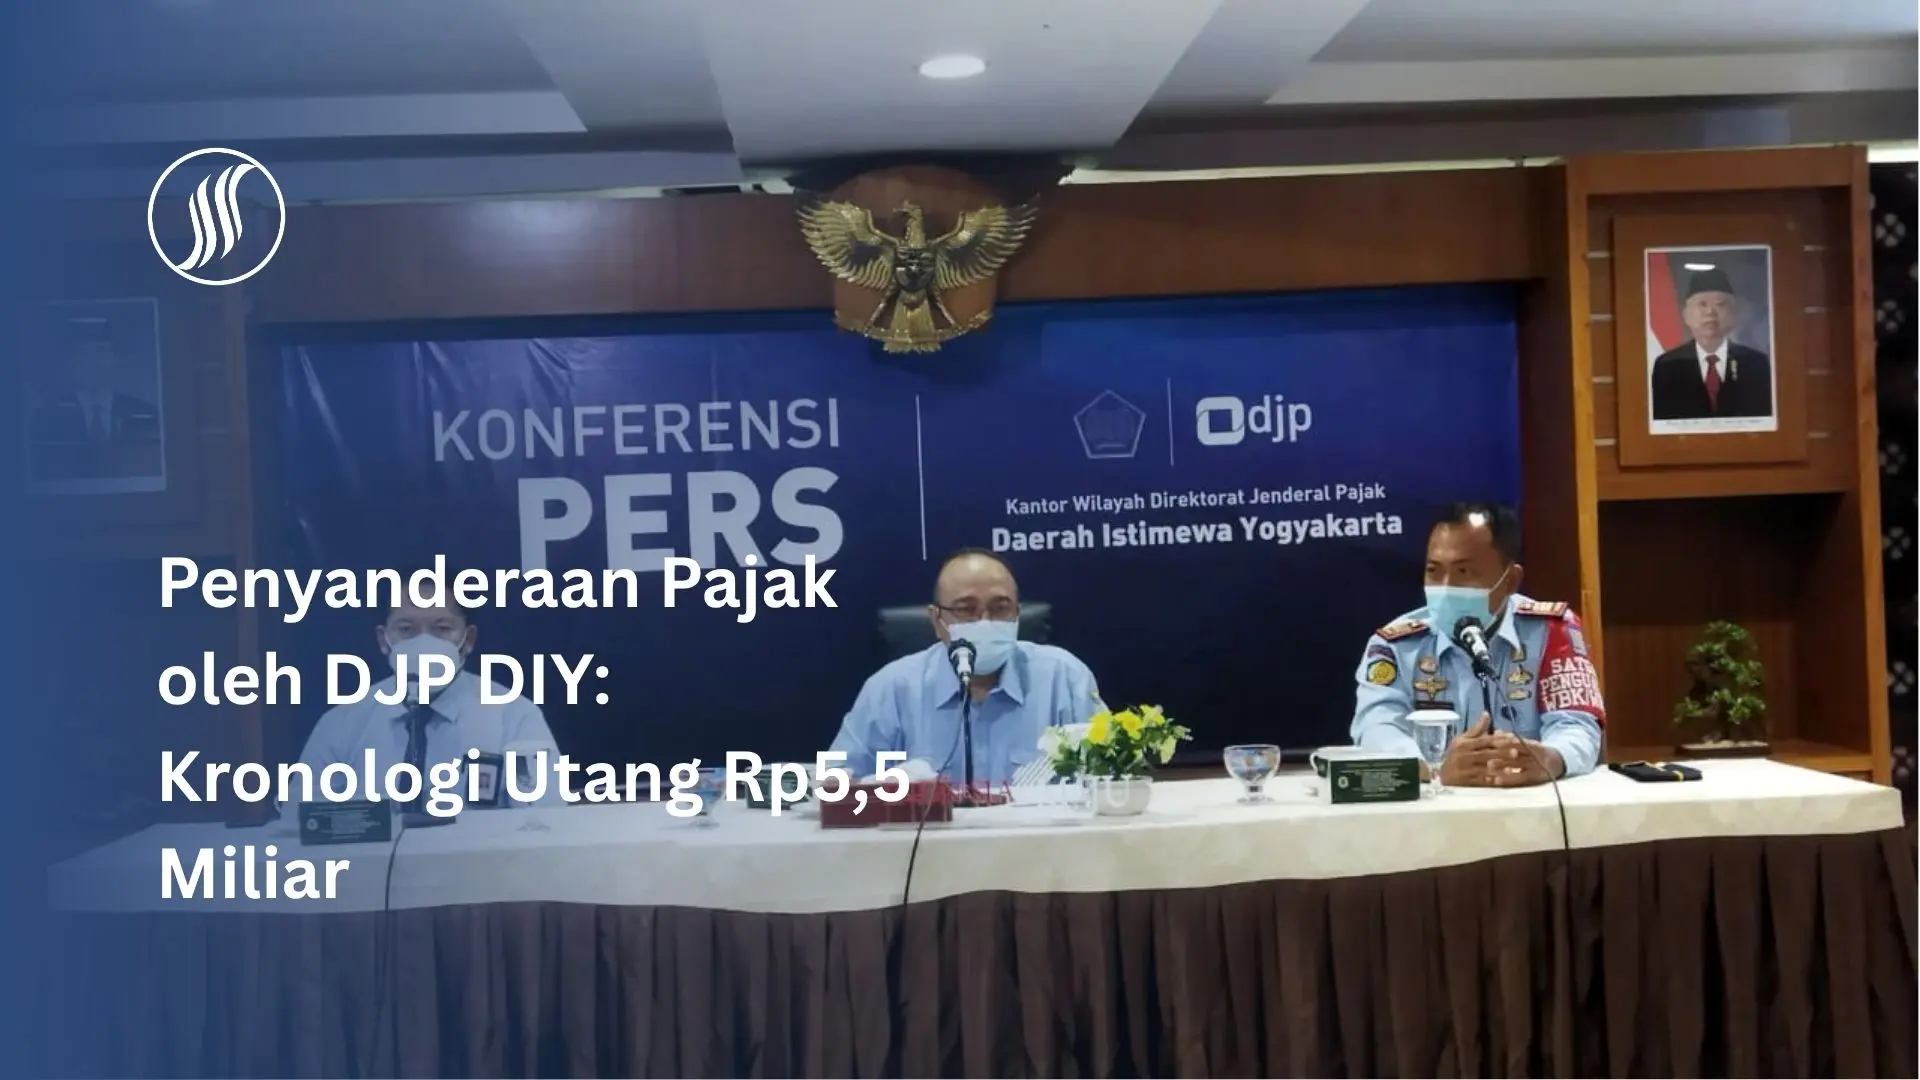
Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Daerah Istimewa Yogyakarta (DIY) pernah melakukan penyanderaan terhadap seorang direktur perusahaan konstruksi terkait utang pajak senilai Rp5,5 miliar. Tindakan yang dilakukan melalui KPP Pratama Sleman pada Maret 2021 tersebut merupakan bagian dari penagihan pajak setelah sejumlah tahapan penagihan sebelumnya ditempuh.
Kasus ini menjadi salah satu contoh pelaksanaan penyanderaan pajak atau gijzeling di Indonesia. Penyanderaan bukan tindakan yang dilakukan secara otomatis ketika wajib pajak memiliki tunggakan, melainkan harus memenuhi persyaratan dan prosedur hukum yang berlaku.
Kronologi Penyanderaan Pajak oleh Kanwil DJP DIY
Berdasarkan siaran pers resmi DJP yang diterbitkan pada 31 Maret 2021, Kanwil DJP DIY melalui KPP Pratama Sleman, dengan pendampingan Kepolisian Daerah DIY, menyerahkan seorang penanggung pajak ke Rumah Tahanan Negara Kelas IIA Yogyakarta pada 25 Maret 2021.
Penanggung pajak berinisial AGS, saat itu berusia 52 tahun, menjabat sebagai direktur perusahaan konstruksi PT AP. Perusahaan tersebut terdaftar sebagai wajib pajak badan di KPP Pratama Sleman dan memiliki utang pajak sebesar Rp5.506.346.116.
Dalam siaran pers tersebut, DJP juga menjelaskan bahwa hak-hak penanggung pajak selama proses penyanderaan tetap dipenuhi, termasuk pemeriksaan kesehatan dan kesempatan menjalankan ibadah. [1]
Bagaimana Utang Pajak Berujung pada Penyanderaan?
Utang pajak PT AP bermula dari pemeriksaan untuk menguji kepatuhan atas kewajiban Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN). Pemeriksaan tersebut menghasilkan Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Perusahaan kemudian menempuh upaya administratif berupa permohonan pengurangan atau pembatalan surat ketetapan pajak yang dianggap tidak benar. Setelah itu, wajib pajak mengajukan gugatan yang dikabulkan sebagian.
Berdasarkan siaran pers DJP, setelah utang pajak tersebut memiliki kekuatan hukum tetap, KPP Pratama Sleman melanjutkan proses penagihan melalui Surat Teguran, Surat Paksa, penyitaan, dan lelang. Penyanderaan kemudian dilaksanakan setelah izin Menteri Keuangan diperoleh. [1]
Dalam siaran pers yang sama, Kanwil DJP DIY menyatakan bahwa pendekatan persuasif melalui penyuluhan, imbauan, pengawasan, dan konsultasi tetap menjadi bagian dari upaya pemenuhan kewajiban pajak. Tindakan penegakan hukum menjadi bagian dari langkah yang dapat ditempuh sesuai kondisi dan ketentuan yang berlaku.
Apa Itu Penyanderaan Pajak atau Gijzeling?
Penyanderaan pajak adalah pengekangan sementara kebebasan penanggung pajak dengan menempatkannya di tempat tertentu. Dasar hukumnya terdapat dalam Undang-Undang Nomor 19 Tahun 1997 tentang Penagihan Pajak dengan Surat Paksa sebagaimana diubah melalui Undang-Undang Nomor 19 Tahun 2000.
Untuk tata cara penagihan pajak saat ini, salah satu rujukan penting adalah Peraturan Menteri Keuangan (PMK) Nomor 61 Tahun 2023 tentang Tata Cara Pelaksanaan Penagihan Pajak atas Jumlah Pajak yang Masih Harus Dibayar. Peraturan ini mengatur berbagai tindakan penagihan, termasuk penyitaan dan penyanderaan. [2]
Apa Syarat Penyanderaan Penanggung Pajak?
Pasal 64 PMK Nomor 61 Tahun 2023 mengatur bahwa penyanderaan hanya dapat dilakukan terhadap penanggung pajak yang memenuhi dua persyaratan utama:
- Memiliki utang pajak sekurang-kurangnya Rp100 juta.
- Diragukan memiliki iktikad baik dalam melunasi utang pajak. Kondisi ini dinilai berdasarkan indikator yang ditetapkan dalam peraturan, termasuk keadaan ketika penanggung pajak tidak melunasi utang setelah Surat Paksa diberitahukan atau melakukan tindakan tertentu terhadap barangnya setelah utang pajak timbul.
Penyanderaan juga memerlukan izin Menteri Keuangan dan pelaksanaan berdasarkan Surat Perintah Penyanderaan. Dengan demikian, jumlah tunggakan saja tidak otomatis membuat seseorang dapat disandera. [2]
Berapa Lama Penyanderaan Pajak Dapat Dilakukan?
Pasal 66 PMK Nomor 61 Tahun 2023 mengatur bahwa masa penyanderaan paling lama enam bulan sejak penanggung pajak ditempatkan atau dititipkan di tempat penyanderaan. Jangka waktu tersebut dapat diperpanjang paling lama enam bulan berdasarkan izin perpanjangan sesuai ketentuan.
Penyanderaan tidak menghapus utang pajak. Pelepasan penanggung pajak dilakukan berdasarkan kondisi yang ditetapkan dalam peraturan, termasuk apabila utang pajak dan biaya penagihan yang menjadi dasar penyanderaan telah dilunasi. [2]
Penyanderaan Pajak Masih Digunakan dalam Penagihan
Penyanderaan tidak hanya terjadi dalam kasus Kanwil DJP DIY pada 2021. Pada 11 Desember 2025, Kanwil DJP Jawa Barat II melalui KPP Pratama Cikarang Selatan juga melakukan penyanderaan terhadap seorang penanggung pajak yang memiliki utang pajak sebesar Rp21.158.307.240. Menurut siaran pers DJP, tunggakan tersebut belum dilunasi sejak 2021. [3]
Sebelum penyanderaan dilakukan, rangkaian tindakan penagihan telah ditempuh, termasuk penerbitan Surat Teguran dan penyampaian Surat Paksa. Kasus tersebut memperlihatkan bahwa penyanderaan masih menjadi salah satu instrumen penagihan pajak yang dapat digunakan ketika persyaratan hukum terpenuhi.
Apa yang Perlu Diperhatikan Perusahaan?
Bagi perusahaan, pengelolaan pajak tidak berhenti pada pelaporan SPT. Perusahaan perlu memastikan ketetapan pajak, kewajiban pembayaran, dan surat penagihan ditindaklanjuti dengan tepat.
Pemantauan kewajiban secara berkala, pencatatan dokumen yang tertib, dan tindak lanjut atas surat dari DJP dapat membantu perusahaan memahami posisi perpajakannya.
Apabila perusahaan menerima ketetapan pajak atau menghadapi tunggakan, langkah yang diambil perlu didasarkan pada dokumen, kondisi transaksi, dan ketentuan yang relevan.
Perusahaan dapat membaca artikel kewajiban pajak yang perlu dipenuhi perusahaan dan risiko keterlambatan memenuhi kewajiban pajak sebagai referensi tambahan.
Untuk kebutuhan penelaahan kewajiban, konsultasi, atau pendampingan perpajakan, kunjungi halaman layanan JSmart Tax Consultant atau hubungi tim melalui halaman kontak resmi.
Referensi
[1] Direktorat Jenderal Pajak. Kanwil DJP DIY Sandera Wajib Pajak Tidak Patuh, 31 Maret 2021. Baca siaran pers asli.
[2] Kementerian Keuangan Republik Indonesia. PMK Nomor 61 Tahun 2023 tentang Tata Cara Pelaksanaan Penagihan Pajak atas Jumlah Pajak yang Masih Harus Dibayar. Baca peraturan resmi.
[3] Direktorat Jenderal Pajak. Kanwil DJP Jawa Barat II Lakukan Penyanderaan Penunggak Pajak Rp21,15 Miliar, 11 Desember 2025. Baca siaran pers.
Dokumen pendukung kasus 2021: SP-3 Kanwil DJP DIY Sandera Wajib Pajak Tidak Patuh (PDF).