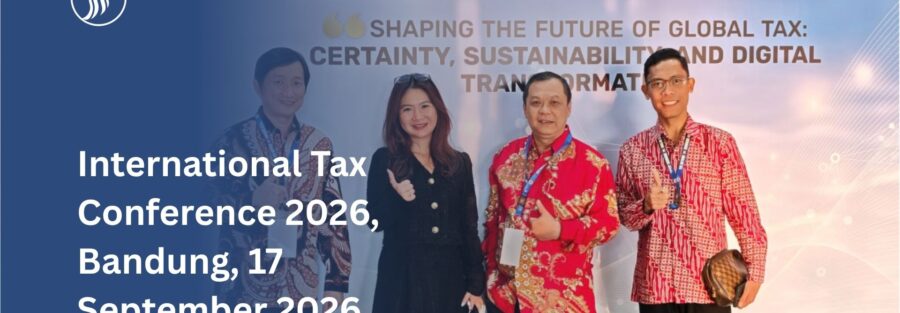
Refleksi peserta International Tax Conference 2026, Bandung, 17 September 2026
Ada satu pertanyaan yang terus saya bawa setelah mengikuti International Tax Conference 2026 di Bandung, ketika aturan pajak lintas negara semakin terhubung, apa yang paling dibutuhkan dunia usaha?
Dari berbagai materi yang disampaikan, jawaban yang paling mengemuka bagi saya adalah kepastian. Kepastian tentang bagaimana aturan diterapkan, bagaimana sengketa diselesaikan, dan data apa yang perlu disiapkan sejak awal.
Pembahasan mengenai global minimum tax memperlihatkan bahwa persaingan investasi sedang berubah. Dalam materi Prof. Dr. Victor van Kommer, Indonesia digambarkan telah memasuki tahap penerapan aturan Pillar Two.
Karena itu, menilai daya tarik investasi hanya dari besarnya fasilitas pajak menjadi semakin tidak memadai. Bagi saya tantangannya menjadi lebih luas, setiap insentif perlu dilihat manfaatnya terhadap investasi, lapangan kerja, dan penerimaan negara, sekaligus dinilai kembali dampaknya dalam perhitungan pajak minimum global.
Materi Sivakumar membuat perubahan tersebut terasa lebih dekat dengan keputusan perusahaan sehari-hari. Pajak tetap penting, tetapi investor juga mempertimbangkan tenaga kerja, infrastruktur, pasokan energi, akses pasar, dan kepastian regulasi.
Ia mengajak peserta melihat kembali apakah suatu insentif masih memberikan nilai ekonomi setelah biaya kepatuhan, risiko pajak, dan kompleksitas struktur usaha diperhitungkan.
Bagi saya, ini menjadi pengingat bahwa tugas profesional pajak tidak berhenti pada menghitung kewajiban. Kita juga perlu membantu perusahaan menilai apakah keputusan bisnisnya tetap masuk akal dalam aturan yang baru.
Kebutuhan akan kepastian menjadi lebih nyata pada sesi transfer pricing. Permana Adi Saputra menunjukkan bagaimana satu transaksi dapat menimbulkan perbedaan pandangan mengenai perusahaan pembanding, manfaat jasa antarpihak berelasi, atau pihak yang sesungguhnya menciptakan nilai aset takberwujud.
Baca juga: Transfer Pricing Documentation: Pengertian, Jenis, dan Kewajiban Perusahaan
Koreksi pajak di satu negara dapat berlanjut menjadi risiko pajak berganda ketika negara lain mempertahankan perlakuan semula.
Dari contoh-contoh tersebut, saya memperoleh pelajaran yang cukup praktis, dokumentasi yang baik harus mampu menjelaskan kegiatan yang benar-benar dilakukan, pihak yang menerima manfaat, dasar pembebanan biaya, dan alasan komersial suatu transaksi.
Luis Coronado kemudian menempatkan Advance Pricing Agreement (APA) dan Mutual Agreement Procedure (MAP) dalam kerangka yang lebih strategis.
APA dapat membantu membangun kepastian atas transaksi ke depan, sedangkan MAP menyediakan jalur untuk menangani persoalan lintas negara yang telah timbul. Keduanya memerlukan persiapan dan kerja sama yang serius.
Kesan saya, perusahaan tidak seharusnya baru memikirkan kepastian ketika sengketa sudah membesar. Dialog lebih awal, kesiapan data, dan keselarasan penjelasan antaryurisdiksi dapat menjadi bagian dari pengelolaan risiko sejak awal.
Perspektif konferensi kemudian meluas melalui paparan Istini T. Siddharta tentang emisi karbon dan pengungkapan keberlanjutan.
Saya melihat hubungan yang semakin jelas antara kebijakan iklim, pilihan investasi, arus kas, dan informasi yang disampaikan perusahaan kepada pengguna laporan.
Dalam materi tersebut, harga karbon internal dibahas sebagai alat untuk menilai dampak keputusan usaha dan risiko transisi. Pertanyaan yang tertinggal bagi saya bukan sekadar berapa harga karbon yang akan digunakan, melainkan apakah perusahaan sudah memiliki data, asumsi, dan rencana yang cukup kuat untuk menjelaskan pilihannya.
Pada sesi transformasi digital, Ivan Budiarnawan membawa seluruh pembahasan itu kembali ke fondasi operasional.
Integrasi data, rekonsiliasi otomatis, analisis risiko, dan pemanfaatan AI berpotensi mengurangi pekerjaan manual serta memberi lebih banyak ruang bagi fungsi pajak untuk melakukan analisis.
Namun, manfaat tersebut tetap bergantung pada mutu data, tata kelola, dan dokumentasi. Kepastian yang dibahas sepanjang konferensi akan sulit dicapai apabila informasi di dalam perusahaan sendiri belum konsisten.
Sebagai peserta, saya pulang dari International Tax Conference 2026 dengan pandangan bahwa masa depan perpajakan menuntut lebih dari sekadar penguasaan satu aturan.
Perusahaan perlu memahami hubungan antara kebijakan pajak global, transaksi nyata, pengungkapan keberlanjutan, dan sistem data yang menopangnya. Pemerintah dan otoritas pajak pun menghadapi tuntutan untuk memberikan aturan serta proses yang jelas dan dapat diterapkan.
Bagi saya, nilai terbesar konferensi ini justru terletak pada perubahan cara bertanya.
Bukan hanya, “Berapa pajak yang harus dibayar?”
Melainkan juga, “Apakah keputusan, bukti, dan proses yang kita miliki cukup kuat untuk menghasilkan perlakuan pajak yang dapat dipahami dan dipertanggungjawabkan?”
Pertanyaan itulah yang layak dibawa pulang dan dikerjakan setelah konferensi berakhir.
Catatan redaksi: Tulisan ini merupakan narasi reflektif dari sudut pandang peserta berdasarkan enam bahan presentasi yang diberikan, bukan catatan verbatim pembicara atau laporan kejadian di ruang konferensi.