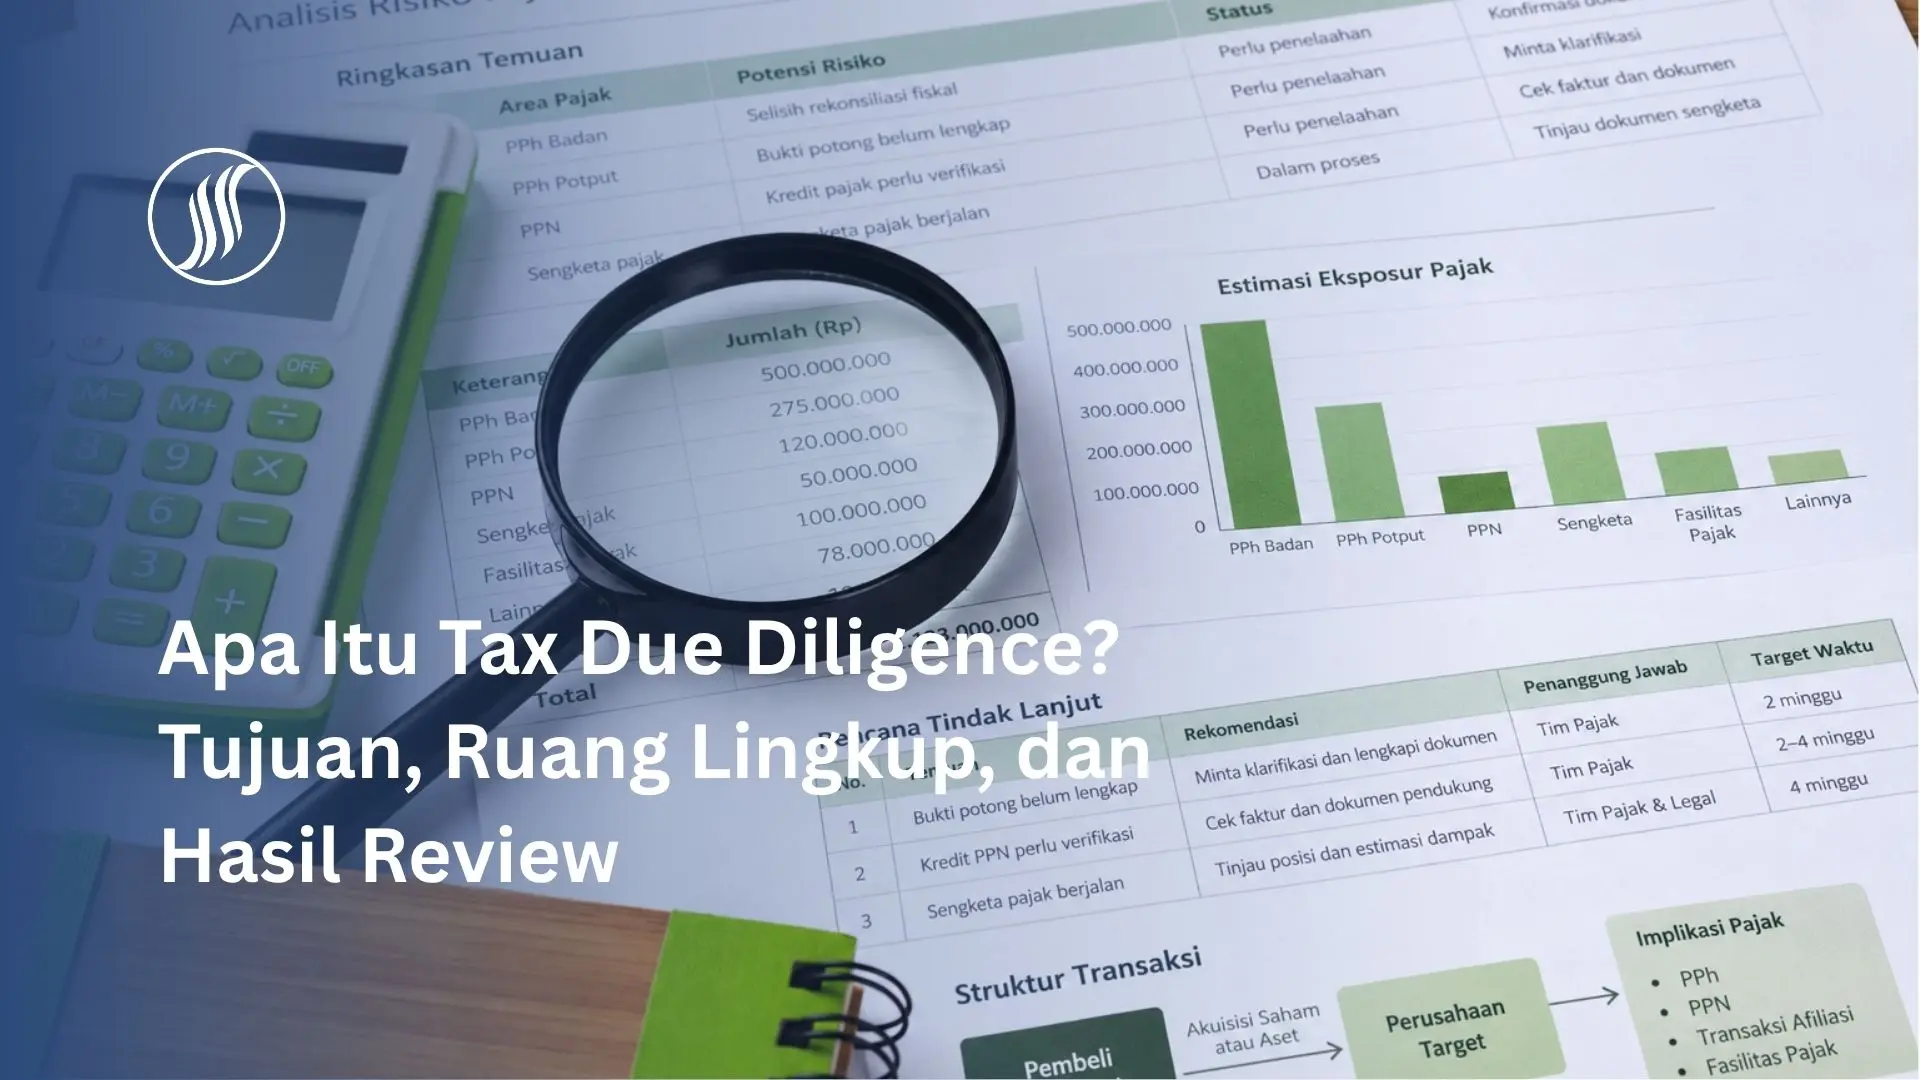
Tax due diligence atau uji tuntas pajak adalah penelaahan kondisi perpajakan perusahaan untuk mengidentifikasi risiko, memperkirakan potensi beban, dan menyiapkan tindak lanjut sebelum keputusan bisnis dibuat. Hasilnya membantu pembeli, investor, maupun penjual menilai transaksi dengan informasi yang lebih lengkap.
Harga pembelian yang terlihat menarik belum tentu menggambarkan seluruh biaya akuisisi. Selisih pelaporan, bukti potong yang belum lengkap, atau sengketa yang masih berjalan dapat memengaruhi kebutuhan dana setelah transaksi selesai. Karena itu, riwayat pajak perusahaan target perlu dipahami sebelum para pihak mengikatkan diri pada ketentuan transaksi.
Apa Perbedaan Tax Due Diligence dan Pemeriksaan Pajak?
Tax due diligence dilakukan berdasarkan kebutuhan dan kesepakatan penugasan. Tim penelaah memeriksa dokumen, meminta klarifikasi, dan menyusun analisis untuk pihak yang berkepentingan. Proses ini bukan pemeriksaan resmi DJP sebagaimana diatur dalam PMK 15 Tahun 2025, dan tidak menghasilkan surat ketetapan pajak. [1]
Uji tuntas juga berbeda dari kepatuhan pajak rutin. Kepatuhan rutin berfokus pada pemenuhan kewajiban menghitung, menyetor, dan melapor. Uji tuntas menghubungkan riwayat kewajiban tersebut dengan pertanyaan bisnis: apakah ada risiko yang memengaruhi harga, jadwal, atau syarat transaksi?
Baca juga: Apa Saja yang Termasuk dalam Jasa Tax Compliance Perusahaan?
Mengapa Struktur Transaksi Penting dalam Tax Due Diligence?
Dalam pembelian saham, perusahaan target tetap menjadi entitas yang memiliki hak dan kewajiban pajaknya. Pembeli perlu menilai dampak ekonomi kewajiban tersebut terhadap nilai investasinya. Hal ini tidak berarti seluruh utang pajak target otomatis menjadi utang pribadi pemegang saham baru.
Dalam pembelian aset, perhatian juga diarahkan pada pajak atas pengalihan, dasar perolehan aset, dan konsekuensi transaksi bagi masing-masing pihak. Hasilnya dapat berbeda dari pembelian saham. Struktur yang melibatkan merger atau restrukturisasi perlu ditelaah tersendiri; jangan menganggap satu pendekatan berlaku untuk semua transaksi.
Tujuan Tax Due Diligence bagi Keputusan Bisnis
Uji tuntas membantu manajemen mengenali temuan yang material, memperkirakan kebutuhan dana, menentukan prioritas klarifikasi, dan merancang mitigasi. Bagi pembeli, hasilnya dapat menjadi bahan negosiasi harga atau perlindungan kontraktual. Bagi penjual, penelaahan lebih awal membantu merapikan data dan menjelaskan persoalan sebelum calon investor menemukannya.
Nilai tambahnya terletak pada hubungan antara temuan dan tindakan. Sebuah selisih tidak cukup hanya dicatat; perlu dijelaskan penyebabnya, dokumen pendukungnya, kemungkinan dampaknya, serta pihak yang bertanggung jawab menindaklanjuti.
Ruang Lingkup Tax Due Diligence yang Perlu Ditelaah
Ruang lingkup ditentukan berdasarkan kegiatan usaha, struktur transaksi, periode, materialitas, dan ketersediaan data. Ketentuan pajak yang digunakan harus sesuai periode terjadinya transaksi, termasuk aturan peralihan yang relevan.
1. Administrasi dan Rekonsiliasi Pajak
Telaah SPT, bukti pembayaran, pembukuan, dan dokumen transaksi. Cocokkan angka dalam laporan pajak dengan laporan keuangan serta buku besar. Perbedaan dapat berasal dari waktu pengakuan, klasifikasi, atau kesalahan; penyebabnya perlu ditelusuri sebelum disimpulkan sebagai kekurangan pajak. Kewajiban administrasi dan pelaksanaannya merujuk pada UU KUP beserta perubahannya dan PP 50 Tahun 2022. [2][3]
2. Pajak Penghasilan dan Pemotongan atau Pemungutan
Periksa rekonsiliasi fiskal, pengurang penghasilan, penyusutan, serta penggunaan kerugian fiskal. Untuk target yang menggunakan rezim PPh tertentu, uji kembali kelayakan dan masa berlakunya, termasuk relevansi PP 55 Tahun 2022 sebagaimana diubah dengan PP 20 Tahun 2026. [6]
Telaah juga pembayaran kepada karyawan, penyedia jasa, pihak luar negeri, dan penerima penghasilan lainnya. Sesuaikan jenis PPh, bukti potong, penyetoran, dan pelaporannya dengan transaksi. Keberadaan bukti bayar saja belum menjawab apakah dasar pengenaan dan pihak penerima telah diidentifikasi dengan tepat. [2]
3. Pajak Pertambahan Nilai (PPN) dan Transaksi Afiliasi
Periksa status serta kewajiban pengukuhan PKP jika relevan, faktur pajak, pengkreditan Pajak Masukan, dan riwayat kompensasi atau restitusi. Rekonsiliasi penjualan dan pembelian membantu mengarahkan pengujian pada transaksi yang membutuhkan bukti tambahan. [2]
Untuk transaksi afiliasi, telaah dasar penetapan harga, bukti transaksi, dan dokumentasi yang dipersyaratkan. Penerapan prinsip kewajaran dan kelaziman usaha tidak identik dengan kewajiban menyusun semua jenis dokumen transfer pricing; cakupan kewajiban dokumentasi harus diuji menurut ketentuan yang relevan. [4]
4. Sengketa, Fasilitas, dan Restrukturisasi Pajak
Inventarisasi surat ketetapan, tagihan, korespondensi DJP, pemeriksaan berjalan, serta proses keberatan atau banding. Untuk fasilitas pajak, periksa persyaratan, persetujuan, dan keberlanjutan pemanfaatannya setelah transaksi.
Penggunaan nilai buku dalam restrukturisasi tertentu memerlukan pemenuhan ketentuan dan persetujuan yang relevan. Rujuk PMK 81 Tahun 2024 beserta perubahannya, termasuk PMK 1 Tahun 2026. Fasilitas ini tidak otomatis tersedia bagi setiap akuisisi. [5]
Dokumen yang Perlu Disiapkan untuk Tax Due Diligence
Sebagai daftar awal, siapkan SPT dan bukti penerimaannya, bukti pembayaran, laporan keuangan, buku besar, rekonsiliasi fiskal, faktur pajak, bukti potong, kontrak material, serta daftar transaksi afiliasi. Tambahkan dokumen pemeriksaan dan sengketa, persetujuan fasilitas, serta rancangan struktur transaksi. Daftar ini disesuaikan setelah ruang lingkup disepakati.
Catat dokumen yang belum tersedia dan pihak yang akan melengkapinya. Data yang belum diserahkan merupakan keterbatasan penelaahan, bukan bukti bahwa suatu area bebas risiko. Gunakan saluran pertukaran data yang disepakati dan batasi akses sesuai kebutuhan penugasan.
Bagaimana Proses Tax Due Diligence Dilakukan?
Mulai dengan menentukan tujuan, periode, dan transaksi yang akan ditelaah. Berikutnya, kumpulkan dokumen, lakukan rekonsiliasi dan pengujian terarah, lalu minta klarifikasi atas perbedaan. Setelah temuan dibahas, susun laporan dan rencana tindak lanjut. Jika terdapat jeda panjang sampai penyelesaian transaksi, sepakati apakah diperlukan pembaruan atas perkembangan material.
Hasil Review Tax Due Diligence bagi Manajemen
Laporan yang berguna sebaiknya memuat ringkasan keputusan, daftar temuan beserta bukti, tingkat risiko, estimasi eksposur, keterbatasan data, dan rekomendasi. Untuk setiap temuan, bedakan pokok pajak, potensi sanksi, serta dampak arus kas. Bila informasi belum cukup, nyatakan bahwa estimasi belum dapat disusun.
Estimasi perlu menjelaskan asumsi dan kemungkinan skenario, serta menghindari penghitungan ganda atas isu yang saling berkaitan. Angka tersebut merupakan hasil analisis, bukan tagihan pasti atau ketetapan DJP. Besarnya estimasi juga tidak otomatis menjadi jumlah penurunan harga transaksi; hasil negosiasi bergantung pada fakta dan kesepakatan para pihak.
Contoh Penerapan Tax Due Diligence dalam Akuisisi
Ilustrasi hipotetis: Perusahaan A berencana membeli saham Perusahaan B, sebuah distributor. Tim menemukan bukti potong jasa yang belum lengkap, Pajak Masukan yang membutuhkan verifikasi, dan perbedaan rekonsiliasi fiskal. Temuan awal tersebut belum langsung membuktikan adanya pajak kurang bayar.
Tim meminta dokumen dan klarifikasi, lalu memisahkan isu yang telah dijelaskan dari risiko yang masih terbuka. A dapat meminta penyelesaian sebelum transaksi, mempertimbangkan penyesuaian harga, atau merundingkan mekanisme ganti rugi pajak dan penahanan sebagian pembayaran. Pilihan itu perlu diselaraskan dengan penasihat hukum dan dituangkan secara jelas dalam perjanjian.
Kesepakatan pembeli dan penjual mengatur pembagian beban ekonomi di antara mereka. Kesepakatan tersebut tidak dengan sendirinya menghapus atau memindahkan kewajiban perpajakan kepada negara. Setelah transaksi, temuan yang tersisa perlu memiliki penanggung jawab dan target penyelesaian.
Pertanyaan yang Sering Diajukan tentang Tax Due Diligence
1. Apakah Tax Due Diligence Wajib Dilakukan?
Tidak ada kewajiban umum bagi setiap perusahaan untuk menjalankannya dalam ketentuan pajak yang dibahas di sini. Namun, kebutuhan atau kewajiban khusus dapat muncul dari aturan sektoral, tata kelola, atau perjanjian transaksi.
2. Berapa Tahun Pajak yang Harus Ditelaah?
Tidak ada satu periode baku untuk seluruh penugasan. Tentukan periode berdasarkan risiko, ketentuan penetapan yang relevan, riwayat sengketa, dan kebutuhan transaksi. Tahun yang lebih lama masih dapat relevan untuk memahami saldo atau sengketa yang berlanjut.
3. Berapa Lama dan Berapa Biaya Tax Due Diligence?
Durasi dan biaya mengikuti jumlah entitas, kompleksitas transaksi, periode, serta kelengkapan dokumen. Penawaran yang dapat dinilai harus menjelaskan ruang lingkup, hasil pekerjaan, jadwal, dan batasan penugasan.
4. Apakah Laporan Tax Due Diligence Menjamin Perusahaan Bebas Risiko Pajak?
Tidak. Kesimpulan dibatasi oleh ruang lingkup, metode, dan data yang tersedia. Temuan baru atau informasi yang tidak diungkapkan dapat mengubah penilaian.
5. Apa Langkah Pertama Sebelum Meminta Penawaran?
Siapkan profil singkat target, jenis transaksi, perkiraan jadwal, dan daftar dokumen yang tersedia. Informasi tersebut membantu menentukan fokus penelaahan tanpa langsung menyerahkan seluruh dokumen sensitif.
Baca juga: Apa Itu Konsultan Pajak? Pengertian, Peran, dan Manfaatnya bagi Wajib Pajak
Diskusikan Kebutuhan Tax Due Diligence Bersama JSmart
Sedang menilai akuisisi, investasi, atau restrukturisasi? JSmart Tax Consultant memiliki layanan jasa konsultan pajak dan Tax Due Diligence Review atau TDDR untuk menelaah aspek perpajakan laporan keuangan dan menghitung eksposur dari temuan.
Diskusikan jenis transaksi, profil perusahaan target, dan jadwal yang direncanakan melalui halaman kontak JSmart. Informasi awal tersebut membantu pembahasan ruang lingkup dan kebutuhan dokumen yang sesuai.
Informasi ini bersifat edukatif. Penerapan pada transaksi tertentu memerlukan analisis fakta dan ketentuan yang sesuai. Diperbarui 30 Oktober 2026.
Referensi
[1] Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 15 Tahun 2025 tentang Pemeriksaan Pajak.
Baca regulasi resmi.
[2] Pemerintah Republik Indonesia. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana telah beberapa kali diubah, terakhir melalui UU Nomor 6 Tahun 2023.
Baca regulasi dan riwayat perubahannya.
[3] Pemerintah Republik Indonesia. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
Baca regulasi resmi.
[4] Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa.
Baca regulasi resmi.
[5] Kementerian Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, sebagaimana telah beberapa kali diubah, termasuk dengan PMK Nomor 1 Tahun 2026.
PMK 81 Tahun 2024 | PMK 1 Tahun 2026.
[6] Pemerintah Republik Indonesia. Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan PP Nomor 20 Tahun 2026.
PP 55 Tahun 2022 | PP 20 Tahun 2026.