Laba yang tercatat dalam laporan keuangan perusahaan belum tentu sama dengan penghasilan yang menjadi dasar penghitungan Pajak Penghasilan (PPh). Hal ini terjadi karena pencatatan akuntansi dan ketentuan perpajakan memiliki aturan yang berbeda.
Laporan keuangan komersial digunakan untuk menilai kinerja bisnis, sedangkan penghitungan fiskal dilakukan dengan menyesuaikan data keuangan berdasarkan ketentuan pajak. Proses ini disebut rekonsiliasi fiskal, yang menjadi salah satu tahapan dalam menentukan Penghasilan Kena Pajak (Ph.KP).
Perusahaan umumnya tidak perlu membuat dua sistem pembukuan yang sepenuhnya terpisah karena laporan keuangan komersial dapat menjadi dasar penyesuaian fiskal.
Lantas, bagaimana perbedaan keduanya memengaruhi penghitungan pajak perusahaan? Simak penjelasan berikut, termasuk contoh koreksi fiskal dan langkah-langkah melakukan rekonsiliasi fiskal.
Baca juga: Apa Saja yang Termasuk dalam Jasa Tax Compliance Perusahaan?
Apa Itu Pembukuan Komersial?
Pembukuan komersial adalah pencatatan transaksi keuangan perusahaan berdasarkan Standar Akuntansi Keuangan (SAK) yang berlaku bagi entitas tersebut.
Tujuannya adalah memberikan gambaran mengenai kondisi keuangan, kinerja usaha, aset, kewajiban, dan keuntungan perusahaan. Informasi ini membantu pemilik usaha dan manajemen dalam mengevaluasi kinerja serta mengambil keputusan bisnis.
Namun, tidak semua pendapatan dan biaya yang dicatat dalam laporan komersial diperlakukan dengan cara yang sama dalam perhitungan pajak. Sebagian biaya, misalnya, dapat diakui sebagai beban akuntansi tetapi tidak boleh menjadi pengurang penghasilan dalam penghitungan PPh.
Apa Itu Penghitungan Fiskal?
Penghitungan fiskal adalah proses menyesuaikan laba atau rugi komersial dengan ketentuan perpajakan. Proses ini biasanya dilakukan melalui rekonsiliasi fiskal, yaitu pencatatan perbedaan antara perlakuan akuntansi dan perlakuan pajak.
Hasil penyesuaian tersebut digunakan untuk menentukan penghasilan neto fiskal. Setelah memperhitungkan ketentuan lain yang relevan, seperti kompensasi kerugian fiskal yang memenuhi syarat, perusahaan dapat menentukan Penghasilan Kena Pajak (Ph.KP).
Dalam konteks PPh, Ph.KP berarti Penghasilan Kena Pajak. Istilah ini perlu dibedakan dari PKP yang berarti Pengusaha Kena Pajak dalam konteks Pajak Pertambahan Nilai (PPN).
Perbedaan Pembukuan Komersial dan Fiskal
| Aspek | Komersial | Fiskal |
| Acuan | Standar Akuntansi Keuangan (SAK) yang berlaku berlaku bagi perusahaan atau organisasi | UU PPh, UU KUP, dan ketentuan pelaksana terkait |
| Tujuan | Menilai kinerja dan kondisi keuangan perusahaan | Menentukan penghasilan yang menjadi dasar penghitungan pajak |
| Penghasilan | Mengikuti standar akuntansi yang berlaku | Diperlakukan menurut ketentuan pajak, termasuk penghasilan final / bukan objek bila relevan |
| Pengakuan biaya | Mengikuti standar akuntansi | Dikurangkan jika memenuhi syarat fiskal |
| Penyusutan aset | Estimasi akuntansi sesuai SAK | Ketentuan penyusutan fiskal sesuai jenis harta dan aturan terkait |
| Hasil perhitungan | Laba atau rugi komersial | Penghasilan neto fiskal dan dasar perhitungan Ph.KP |
| Penggunaan | Pengambilan keputusan dan pelaporan | Rekonsiliasi serta pengisian SPT sesuai kewajiban |
Mengapa Laba Komersial dan Fiskal Bisa Berbeda?
Perbedaan laba komersial dan penghasilan neto fiskal dapat terjadi karena perbedaan pengakuan pendapatan, biaya, maupun penyusutan aset. Penyesuaian ini dilakukan melalui koreksi fiskal positif dan negatif.
1. Koreksi Fiskal Positif
Koreksi fiskal positif menambah laba komersial dalam penghitungan penghasilan neto fiskal. Koreksi ini dapat terjadi ketika suatu biaya sudah dicatat sebagai beban dalam laporan komersial, tetapi tidak boleh menjadi pengurang penghasilan menurut ketentuan pajak.
Contohnya adalah biaya sanksi administrasi perpajakan yang dicatat sebagai beban perusahaan. Biaya tersebut perlu disesuaikan karena tidak dapat menjadi pengurang penghasilan bruto dalam penghitungan PPh sesuai ketentuan yang berlaku.
2. Koreksi Fiskal Negatif
Koreksi fiskal negatif mengurangi laba komersial dalam penghitungan penghasilan neto fiskal. Salah satu contohnya adalah penghasilan yang dikenai PPh final, yang perlu dipisahkan dari penghasilan yang dihitung menggunakan ketentuan tarif umum.
Dalam kasus ini, perlakuan biaya yang berkaitan dengan penghasilan tersebut juga perlu diperhatikan. Penyesuaian tidak boleh dilakukan hanya dengan mengurangi pendapatannya tanpa mempertimbangkan biaya terkait dan ketentuan pajak yang berlaku.
3. Perbedaan Tetap dan Perbedaan Waktu
Perbedaan fiskal juga dapat dibedakan menjadi perbedaan tetap dan perbedaan waktu.
- Perbedaan tetap terjadi ketika perlakuan akuntansi dan pajak berbeda secara permanen. Contohnya, biaya yang diakui dalam laporan komersial tetapi tidak dapat dikurangkan secara fiskal.
- Perbedaan waktu terjadi ketika pendapatan atau biaya diakui pada periode yang berbeda dalam laporan komersial dan fiskal. Salah satu contohnya adalah perbedaan metode atau masa manfaat penyusutan aset.
Memahami jenis perbedaan ini membantu perusahaan mencatat penyesuaian secara lebih tepat dan menyiapkan perhitungan pajak dengan lebih baik.
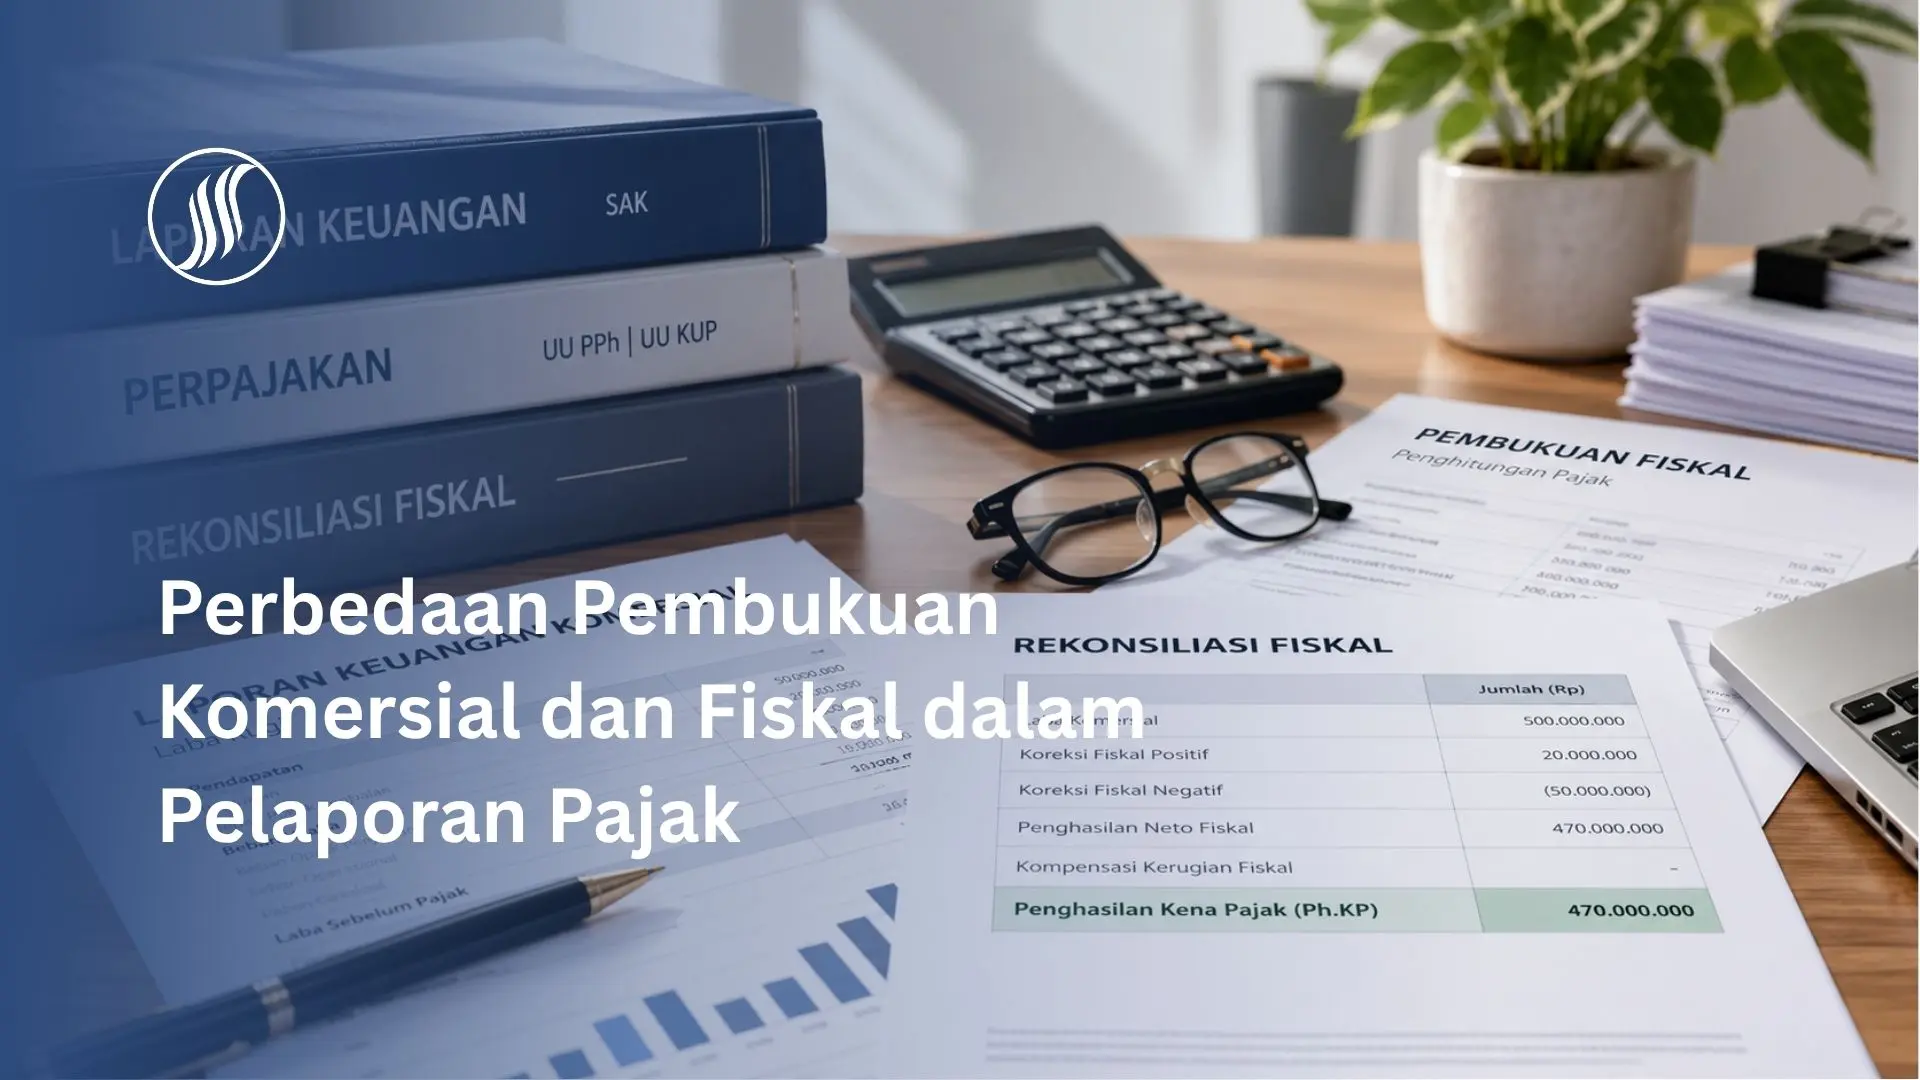
Contoh Perhitungan Rekonsiliasi Fiskal Perusahaan
Misalnya, sebuah perusahaan memiliki laba komersial sebelum pajak sebesar Rp500.000.000. Dalam laporan keuangannya, terdapat biaya sanksi administrasi perpajakan sebesar Rp20.000.000 dan penghasilan yang dikenai PPh final sebesar Rp50.000.000.
Dengan asumsi tidak ada koreksi lain dan tidak terdapat biaya terkait penghasilan final yang perlu dialokasikan, ilustrasi rekonsiliasi fiskalnya adalah sebagai berikut.
| Keterangan | Jumlah |
| Laba komersial sebelum pajak | 500.000.000 |
| Koreksi fiskal positif: biaya sanksi administrasi pajak | 20.000.000 |
| Koreksi fiskal negatif: penghasilan yang dikenai PPh final | (50.000.000) |
| Penghasilan neto fiskal | 470.000.000 |
| Kompensasi kerugian fiskal yang memenuhi syarat | 0 |
| Ph.KP sebelum penerapan pembulatan sesuai ketentuan | 470.000.000 |
Dari ilustrasi tersebut, laba komersial sebesar Rp500.000.000 menghasilkan penghasilan neto fiskal sebesar Rp470.000.000 setelah koreksi. Angka ini kemudian menjadi bagian dari proses penentuan Ph.KP.
Perhitungan tersebut hanya ilustrasi sederhana. Penghitungan pajak sebenarnya dapat berbeda bergantung pada jenis penghasilan, biaya terkait, kompensasi kerugian fiskal, fasilitas perpajakan, kredit pajak, dan ketentuan yang berlaku bagi perusahaan.
Langkah-Langkah Melakukan Rekonsiliasi Fiskal
Agar penghitungan pajak lebih tertata, perusahaan dapat melakukan rekonsiliasi fiskal melalui langkah berikut.
- Siapkan laporan keuangan dan dokumen pendukung. Gunakan laporan laba rugi, neraca, buku besar, serta bukti transaksi yang relevan.
- Kelompokkan penghasilan. Identifikasi penghasilan yang dikenai tarif umum, penghasilan yang dikenai PPh final, dan penghasilan yang bukan objek pajak.
- Periksa biaya perusahaan. Pastikan biaya memiliki bukti yang memadai dan periksa apakah biaya tersebut dapat menjadi pengurang penghasilan menurut ketentuan pajak.
- Bandingkan penyusutan dan amortisasi. Periksa perbedaan perhitungan komersial dan fiskal sesuai ketentuan yang berlaku.
- Catat koreksi fiskal. Susun daftar koreksi positif, koreksi negatif, serta perbedaan waktu yang perlu diperhatikan.
- Hitung penghasilan neto fiskal dan Ph.KP. Perhitungkan kompensasi kerugian fiskal dan ketentuan lain yang relevan sebelum menentukan Ph.KP.
- Lakukan pemeriksaan akhir. Cocokkan hasil rekonsiliasi dengan dokumen pendukung dan data pelaporan pajak sebelum digunakan untuk menyiapkan SPT Tahunan.
Rekonsiliasi fiskal sebaiknya tidak hanya dilakukan menjelang pelaporan SPT Tahunan. Pemeriksaan secara berkala membantu perusahaan mengenali perbedaan sejak awal dan mengurangi risiko kesalahan dalam penghitungan maupun pelaporan pajak.
Kesalahan yang Perlu Dihindari dalam Rekonsiliasi Fiskal
Beberapa kesalahan yang perlu diperhatikan perusahaan antara lain:
- Menganggap semua biaya yang tercatat dalam laporan keuangan dapat menjadi pengurang pajak.
- Mencampur penghasilan yang dikenai PPh final dengan penghasilan yang dikenai tarif umum.
- Melakukan koreksi fiskal tanpa bukti transaksi atau penjelasan yang memadai.
- Menggunakan perhitungan penyusutan komersial tanpa memeriksa ketentuan fiskal.
- Menyamakan penghasilan neto fiskal dengan Ph.KP tanpa memeriksa kompensasi kerugian dan penyesuaian lain yang relevan.
Kesalahan tersebut dapat membuat penghitungan pajak tidak sesuai dengan ketentuan yang berlaku. Karena itu, setiap penyesuaian perlu didukung dokumentasi yang jelas dan diperiksa berdasarkan kondisi perusahaan.
FAQ Seputar Pembukuan Komersial dan Fiskal
Apakah perusahaan harus membuat dua laporan keuangan yang terpisah?
Tidak selalu. Laporan keuangan komersial dapat menjadi dasar rekonsiliasi fiskal. Perusahaan kemudian mencatat penyesuaian yang diperlukan untuk memenuhi ketentuan perpajakan.
Apa yang dimaksud dengan koreksi fiskal positif?
Koreksi fiskal positif adalah penyesuaian yang menambah laba komersial dalam penghitungan penghasilan neto fiskal. Contohnya, biaya yang dicatat sebagai beban tetapi tidak dapat menjadi pengurang penghasilan untuk tujuan pajak.
Apa yang dimaksud dengan koreksi fiskal negatif?
Koreksi fiskal negatif adalah penyesuaian yang mengurangi laba komersial dalam penghitungan penghasilan neto fiskal. Penerapannya bergantung pada jenis penghasilan, biaya terkait, dan ketentuan pajak yang berlaku.
Apakah perusahaan yang mengalami rugi komersial otomatis tidak perlu membayar pajak?
Tidak selalu. Perlakuan pajak ditentukan berdasarkan penghasilan dan biaya yang diakui secara fiskal serta ketentuan yang berlaku. Karena itu, rugi komersial tidak otomatis berarti tidak ada kewajiban pajak.
Apa perbedaan penghasilan neto fiskal dan Ph.KP?
Penghasilan neto fiskal merupakan hasil penyesuaian laba atau rugi komersial berdasarkan ketentuan perpajakan. Ph.KP adalah jumlah penghasilan yang menjadi dasar penghitungan PPh setelah memperhitungkan penyesuaian dan ketentuan lain yang relevan, termasuk kompensasi kerugian fiskal jika memenuhi syarat.
Kapan rekonsiliasi fiskal perlu dilakukan?
Rekonsiliasi fiskal dapat dilakukan secara berkala selama tahun berjalan dan diselesaikan untuk mendukung pelaporan SPT Tahunan. Dengan begitu, perusahaan memiliki waktu untuk memeriksa perbedaan dan melengkapi dokumen pendukung.
Persiapkan Rekonsiliasi Fiskal Perusahaan Bersama JSmart
Rekonsiliasi fiskal membutuhkan pemahaman atas laporan keuangan sekaligus ketentuan perpajakan yang berlaku. Penyesuaian yang tidak tepat dapat memengaruhi penghitungan pajak dan meningkatkan risiko kesalahan pelaporan.
JSmart Tax Consultant menyediakan jasa konsultasi pajak serta bantuan pembukuan dan akuntansi sesuai kebutuhan perusahaan.
Jika perusahaan membutuhkan bantuan untuk meninjau koreksi fiskal, menyiapkan dokumen, atau memeriksa kesiapan pelaporan SPT Tahunan, tim JSmart dapat membantu mengevaluasi kebutuhan tersebut.
Konsultasikan kebutuhan rekonsiliasi fiskal perusahaan Anda bersama JSmart Tax Consultant melalui halaman kontak JSmart.
Artikel ini disusun untuk tujuan edukasi umum dan bukan merupakan nasihat perpajakan untuk kasus tertentu.